ประกันชีวิตและสุขภาพ
ดูแลคนที่พึ่งพารายได้ของคุณ และเตรียมรับมือค่ารักษาพยาบาล
ประกันชีวิต การลงทุน และภาษี ในแผนเดียวกัน
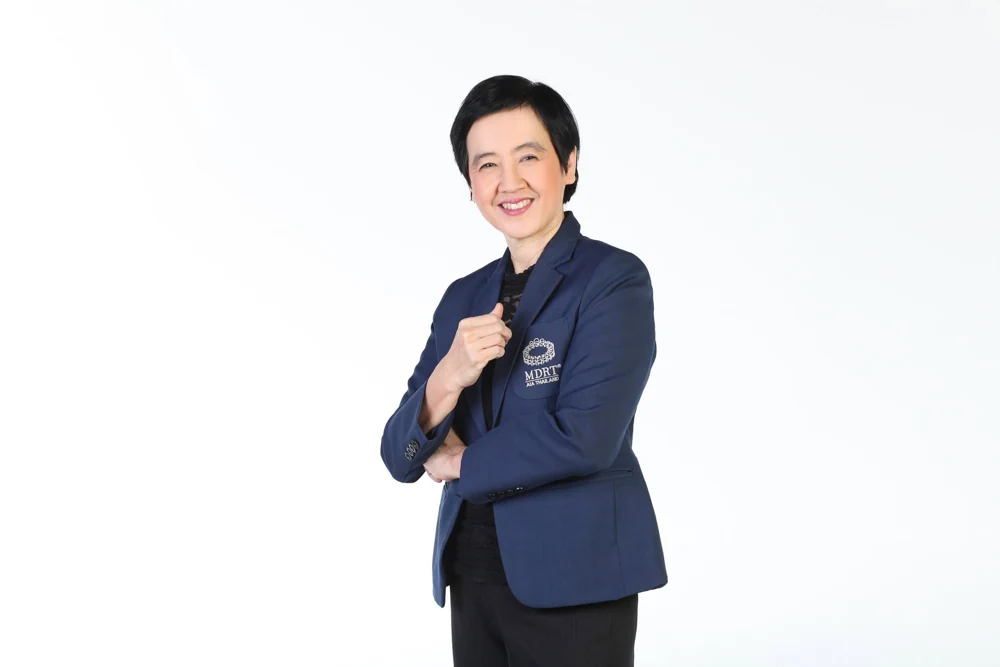
กับคุณแหม่ม ทรงศรี กาญจนิศากร ที่ปรึกษาการเงินในหาดใหญ่

ดูแลคนที่พึ่งพารายได้ของคุณ และเตรียมรับมือค่ารักษาพยาบาล
จับคู่เป้าหมายกับเวลาใช้เงินและความเสี่ยงที่รับได้
ทบทวนสิทธิที่มี ก่อนตัดสินใจเพิ่มภาระผูกพัน
เริ่มจากชีวิตหลังเกษียณที่อยากมี แล้วค่อยวางแผนออม

“เมื่อมีใครสักคนเข้ามาปรึกษาเรื่องประกันชีวิต นั่นอาจหมายถึงเขากำลังเป็นห่วงอนาคตของครอบครัว”
คุณแหม่มจบปริญญาโทด้านการจัดการสำหรับผู้บริหารจากนิด้า และได้รับรางวัลตัวแทนประกันชีวิตคุณภาพดีเด่น ประจำปี 2560 แนวทางการดูแลเริ่มจากการฟังเรื่องของแต่ละครอบครัว แล้วช่วยประสานงานด้านความคุ้มครอง การออม และการลงทุนผ่านผู้ดูแลหลักคนเดียว
ข้อมูลประวัติระบุเลขทะเบียนผู้แนะนำการลงทุน 037370 สามารถตรวจสอบสถานะและขอบเขตการให้บริการปัจจุบันผ่าน SEC Check First
เลือกภาพเพื่ออ่านสื่อประกอบการวางแผน หรือเลื่อนไปยังภาพถัดไป
วางแผนชีวิตไปด้วยกัน ↗
ความคุ้มครองเพื่อคนที่คุณรัก ↗
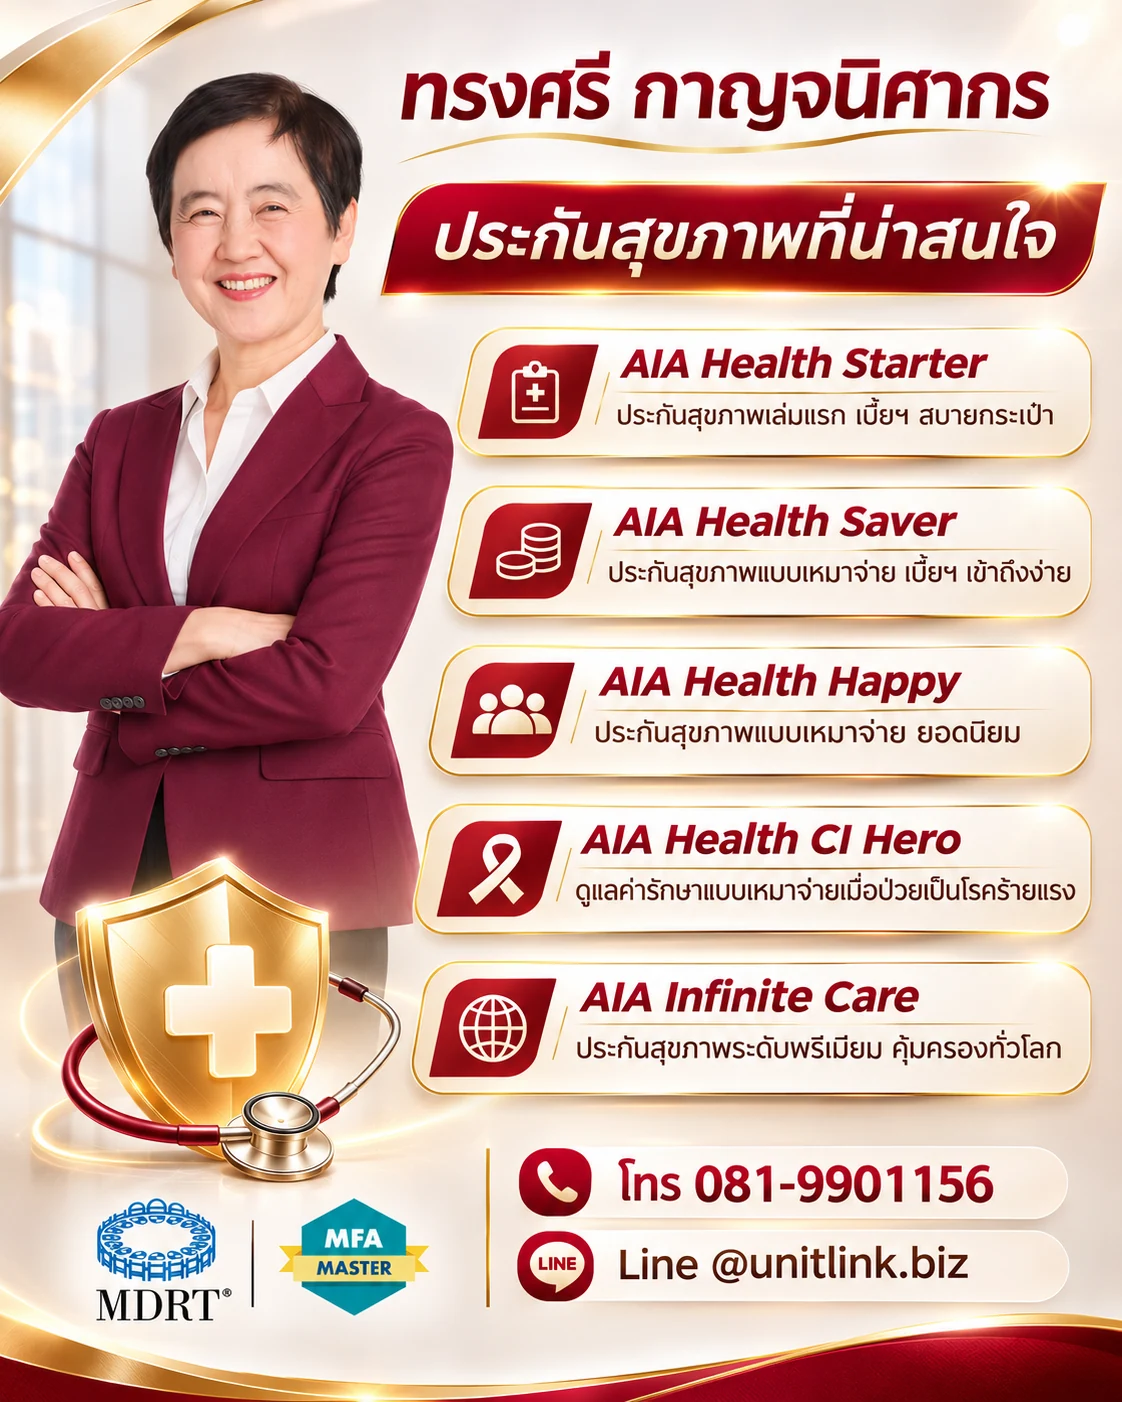
เตรียมพร้อมเรื่องค่ารักษา ↗
หลังเกษียณ อยากใช้ชีวิตแบบไหน ↗
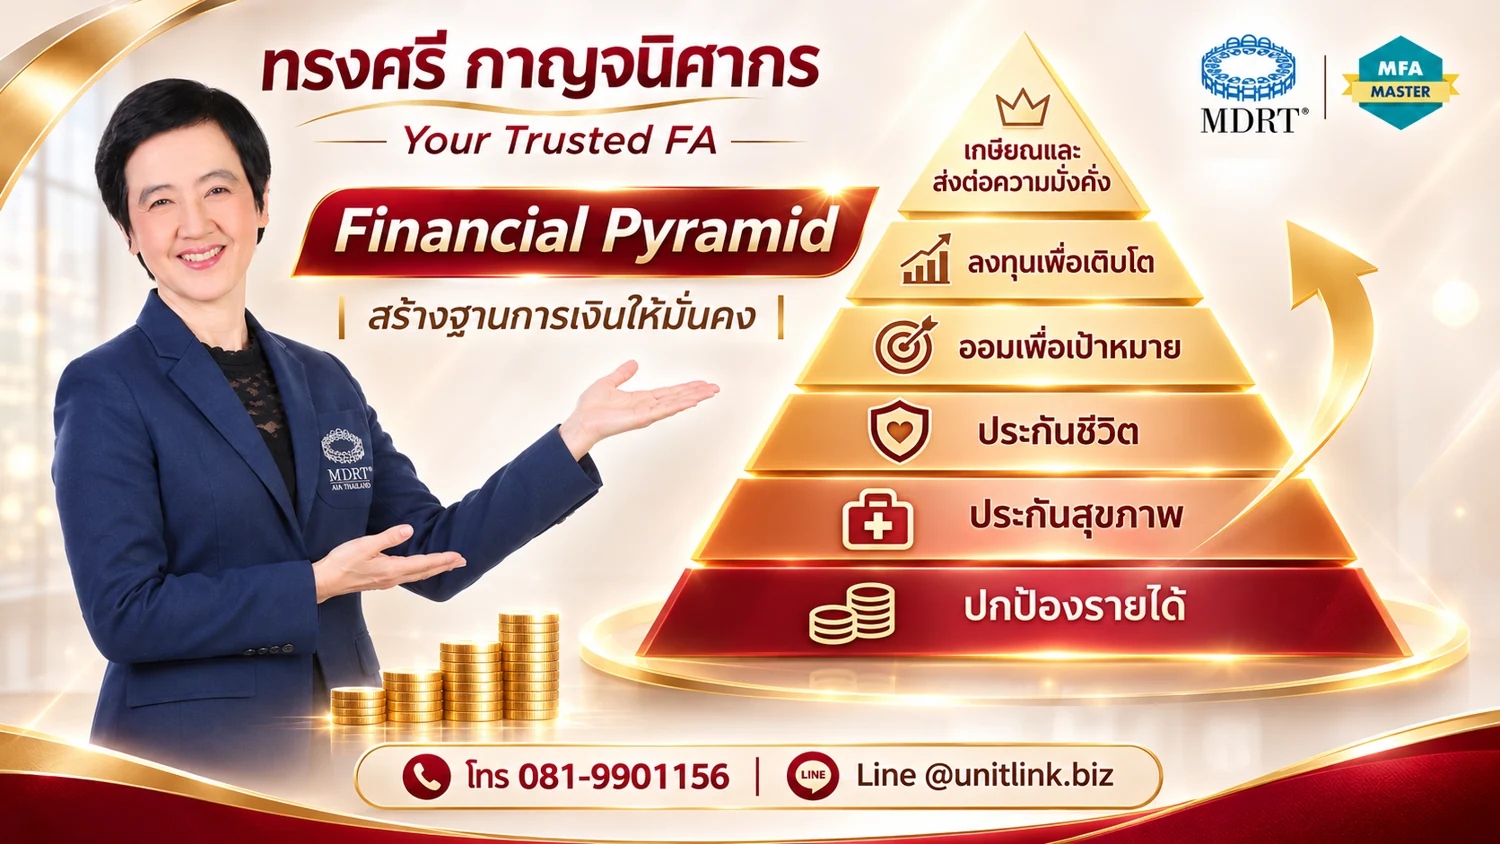
พีระมิดการเงิน ตั้งแต่ปกป้องรายได้ถึงการส่งต่อทรัพย์สิน ↗
สื่อแนะนำแผนสุขภาพ AIA ↗
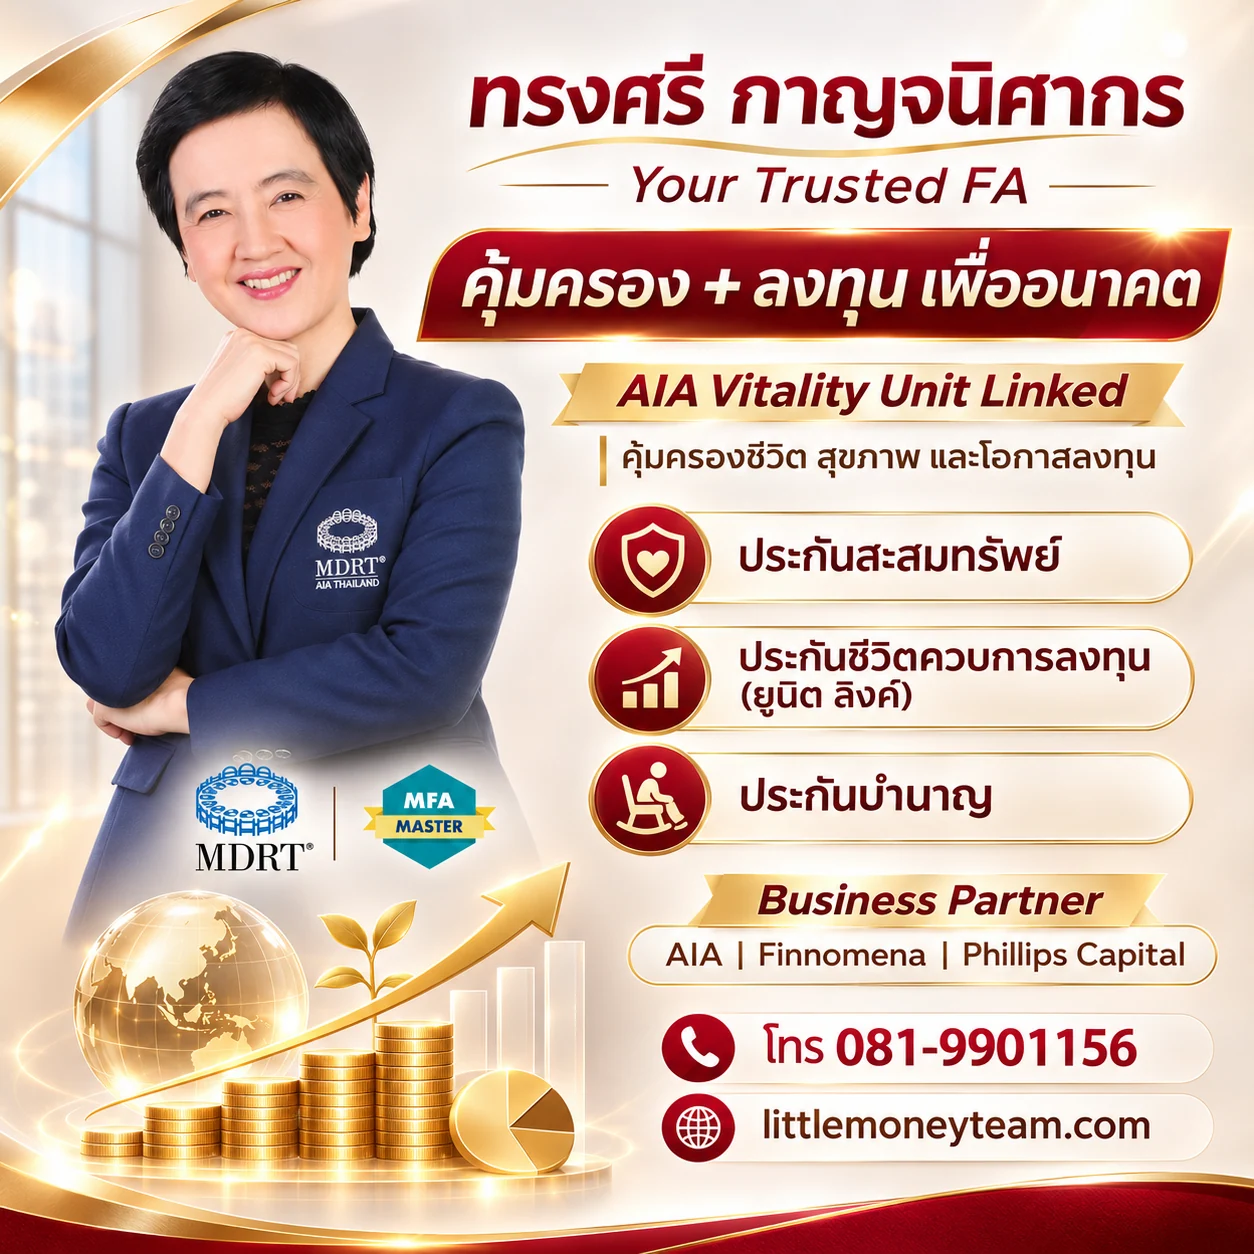
ประกันสะสมทรัพย์ ยูนิตลิงก์ และประกันบำนาญ ↗
ประวัติ คุณวุฒิ และรางวัลของคุณแหม่ม ↗
ภาพรวมบริการวางแผนการเงิน ↗
ข้อมูลสำนักงานและช่องทางนัดหมายคุณแหม่ม ↗
การประสานความคุ้มครองและการลงทุน ↗บทความจากคุณแหม่ม
เลือกอ่านตามเรื่องที่สนใจ
สวัสดีค่ะ ดิฉันทรงศรี กาญจนิศากร หรือคุณแหม่มค่ะ 😊
ในการทำงานด้านประกันชีวิตและการวางแผนการเงิน ดิฉันได้เรียนรู้ว่า สิ่งสำคัญที่สุดไม่ใช่จำนวนกรมธรรม์หรือมูลค่าเงินลงทุน แต่เป็นความไว้วางใจที่ลูกค้ามอบให้เรา
เมื่อมีใครสักคนเข้ามาปรึกษาเรื่องประกันชีวิต นั่นอาจหมายถึงเขากำลังเป็นห่วงอนาคตของครอบครัว เมื่อมีคนเข้ามาปรึกษาเรื่องการลงทุน นั่นอาจหมายถึงเงินเก็บที่เขาตั้งใจทำงานและสะสมมาเป็นเวลานาน
ทุกคำถามจึงมีความสำคัญค่ะ
ดิฉันมีพื้นฐานการศึกษาระดับปริญญาโท สาขาการจัดการสำหรับผู้บริหาร จากสถาบันบัณฑิตพัฒนบริหารศาสตร์ (NIDA) และมีประสบการณ์ในการทำงานเกี่ยวกับประกันชีวิตและการเงิน รวมถึงมีประวัติการได้รับรางวัลตัวแทนประกันชีวิตคุณภาพดีเด่น ประจำปี 2560
สำหรับการให้บริการด้านการลงทุน เว็บไซต์ประวัติทีม UNITLINK.biz ได้เผยแพร่ข้อมูลเลขทะเบียนผู้แนะนำการลงทุนจาก ก.ล.ต. หมายเลข 037370 ซึ่งสามารถใช้ตรวจสอบรายละเอียดและสถานะล่าสุดผ่านระบบ SEC Check First ได้
ดิฉันให้ความสำคัญกับการพัฒนาความรู้และการนำประสบการณ์มาช่วยอธิบายเรื่องการเงินที่ซับซ้อนให้เข้าใจง่ายขึ้นค่ะ
ไม่ว่าลูกค้าจะเริ่มต้นด้วยงบประมาณมากหรือน้อย ก็สามารถเริ่มต้นจากการพูดคุยเรื่องเป้าหมายและความจำเป็นของตัวเองได้
เพราะสำหรับดิฉัน การวางแผนการเงินที่ดี ไม่ได้เริ่มจากการเลือกซื้อผลิตภัณฑ์ แต่เริ่มจากการรู้จักและเข้าใจชีวิตของลูกค้าก่อนค่ะ
เคยเป็นไหมคะ?
มีประกันชีวิตอยู่แล้ว แต่ไม่แน่ใจว่าความคุ้มครองเพียงพอหรือไม่ มีเงินลงทุนหลายกองทุน แต่ยังไม่รู้ว่าจะตอบโจทย์การเกษียณได้หรือเปล่า หรือมีรายได้เพิ่มขึ้น แต่ยังไม่ได้จัดการเรื่องภาษีอย่างเป็นระบบ
ปัญหาเหล่านี้อาจเกิดจากการมองเรื่องการเงินแต่ละส่วนแยกจากกันค่ะ
ดิฉันจึงให้ความสำคัญกับแนวทาง One-Stop Service หรือการประสานการวางแผนทางการเงินหลายด้านผ่านผู้ประสานงานหลักคนเดียว
แนวทางนี้เริ่มจากการทำความเข้าใจสถานการณ์ทางการเงินโดยรวม ก่อนพิจารณาว่าควรให้ความสำคัญกับเรื่องใดเป็นอันดับแรก
การวางแผนประกันชีวิต
ช่วยประเมินภาระทางการเงิน รายได้ของครอบครัว หนี้สิน และเป้าหมายในการดูแลคนที่เรารัก เพื่อพิจารณาระดับความคุ้มครองที่เหมาะสม
การวางแผนประกันสุขภาพ
ช่วยสำรวจสวัสดิการค่ารักษาที่มีอยู่ และพิจารณาว่าควรเพิ่มความคุ้มครองด้านใด ทั้งผู้ป่วยใน ผู้ป่วยนอก และโรคร้ายแรง ตามความจำเป็นและงบประมาณ
การวางแผนภาษี
ช่วยทบทวนสิทธิลดหย่อนจากผลิตภัณฑ์ทางการเงินที่เข้าเงื่อนไข โดยคำนึงถึงเป้าหมายระยะยาวและหลักเกณฑ์ภาษีที่เกี่ยวข้อง ไม่ใช่ซื้อผลิตภัณฑ์เพียงเพราะต้องการลดหย่อนเท่านั้น
การวางแผนการออมและการลงทุน
ช่วยทำความเข้าใจเป้าหมาย ระยะเวลาลงทุน สภาพคล่อง และความสามารถในการรับความเสี่ยง เพื่อพิจารณาทางเลือกภายในขอบเขตบริการและใบอนุญาตที่เกี่ยวข้อง
หัวใจสำคัญของบริการนี้คือการมีผู้ประสานงานหลักที่เข้าใจภาพรวมทางการเงินของคุณ สามารถช่วยจัดลำดับเรื่องที่ควรทำ และประสานผู้ให้บริการที่เกี่ยวข้องตามความจำเป็น
ทั้งนี้ การเปิดบัญชี การซื้อผลิตภัณฑ์ การพิจารณารับประกัน และการดำเนินธุรกรรมยังคงเป็นไปตามขั้นตอนและข้อกำหนดของสถาบันการเงินแต่ละแห่งค่ะ
เป้าหมายไม่ใช่ทำให้คุณมีผลิตภัณฑ์ทางการเงินมากที่สุด แต่ช่วยให้สิ่งที่คุณเลือกมีเหตุผลและสอดคล้องกับชีวิตของคุณมากที่สุดค่ะ ❤️
เวลาพูดถึงการลงทุน หลายคนอาจเริ่มต้นด้วยคำถามว่า ลงทุนอะไรดีถึงจะได้ผลตอบแทนสูง?
แต่ดิฉันอยากชวนให้เปลี่ยนคำถามเล็กน้อยค่ะ
ก่อนที่เงินของเราจะเติบโต เราเตรียมพร้อมรับมือกับความเสี่ยงในชีวิตมากเพียงพอแล้วหรือยัง?
แนวคิด Financial Pyramid หรือพีระมิดการเงิน เป็นกรอบแนวคิดที่ช่วยให้มองเห็นองค์ประกอบต่าง ๆ ของการวางแผนการเงินอย่างเป็นระบบ
ก่อนเริ่มวางแผนระยะยาว ควรเข้าใจว่ารายได้ของเราเข้ามาจากช่องทางใด มีค่าใช้จ่ายประจำเท่าไร และมีภาระหนี้สินอะไรบ้าง
เงินสำรองฉุกเฉินเป็นอีกเรื่องสำคัญ เพราะช่วยให้เรามีสภาพคล่องเมื่อเกิดเหตุการณ์ไม่คาดคิด โดยไม่จำเป็นต้องรีบนำเงินลงทุนระยะยาวออกมาใช้
สำหรับผู้ที่มีคนในครอบครัวพึ่งพารายได้ การมีความคุ้มครองชีวิตที่เพียงพออาจช่วยลดผลกระทบทางการเงินหากเกิดการเสียชีวิต
จำนวนเงินเอาประกันควรพิจารณาจากภาระค่าใช้จ่าย หนี้สิน เงินออมที่มี และความต้องการของครอบครัว ไม่ใช่เลือกจากวงเงินสูงที่สุดเสมอไป
ความเจ็บป่วยอาจกระทบทั้งสุขภาพ รายได้ และเงินออม
การวางแผนประกันสุขภาพจึงเป็นหนึ่งในวิธีช่วยจัดการความเสี่ยงดังกล่าว โดยควรเลือกวงเงินและเงื่อนไขความคุ้มครองให้เหมาะกับสวัสดิการเดิมและความสามารถในการชำระเบี้ย
เป้าหมายของแต่ละคนอาจเป็นเงินเรียนลูก เงินซื้อบ้าน เงินเริ่มธุรกิจ หรือเงินสำหรับใช้หลังเกษียณ
การกำหนดจำนวนเงินเป้าหมายและระยะเวลาที่ชัดเจนจะช่วยให้เลือกรูปแบบการออมได้เหมาะสมยิ่งขึ้น
เมื่อมีการบริหารความเสี่ยงและสภาพคล่องในระดับที่เหมาะสมแล้ว จึงค่อยพิจารณาการลงทุนตามเป้าหมาย
การลงทุนทุกประเภทมีความเสี่ยงแตกต่างกัน จึงควรศึกษาเงื่อนไข ค่าธรรมเนียม ความผันผวน และโอกาสขาดทุนก่อนตัดสินใจ
ในระยะยาว เราอาจต้องวางแผนทั้งเงินสำหรับใช้ดำรงชีวิตหลังหยุดทำงาน และการจัดการทรัพย์สินเพื่อคนที่เรารัก
การวางแผนส่งต่อทรัพย์สินควรพิจารณาผู้รับประโยชน์ เอกสารสิทธิ กฎหมาย และภาษีที่เกี่ยวข้อง โดยอาจต้องประสานผู้เชี่ยวชาญเฉพาะด้านเพิ่มเติม
พีระมิดการเงินไม่ได้หมายความว่าทุกคนจะต้องทำตามลำดับเดียวกันทั้งหมดนะคะ
แต่เป็นเครื่องมือที่ช่วยให้เรามองเห็นว่าแผนการเงินของตัวเองยังมีส่วนใดที่ควรดูแลเพิ่มเติม เพื่อให้ความคุ้มครองและโอกาสเติบโตเดินไปด้วยกันอย่างเหมาะสมค่ะ 🌷
ไม่มีใครอยากเจ็บป่วยใช่ไหมคะ?
แต่ความเจ็บป่วยและอุบัติเหตุเป็นสิ่งที่เราไม่สามารถคาดการณ์ได้ทั้งหมด การมีแผนรองรับค่ารักษาพยาบาลจึงช่วยให้เราเตรียมพร้อมรับมือกับผลกระทบทางการเงินได้ดีขึ้น
ประกันสุขภาพ AIA มีทางเลือกหลายรูปแบบ โดยแต่ละผลิตภัณฑ์มีวัตถุประสงค์ วงเงิน และเงื่อนไขที่แตกต่างกันค่ะ
เป็นทางเลือกสำหรับผู้ที่สนใจเริ่มต้นทำประกันสุขภาพ และต้องการบริหารค่าเบี้ยประกันให้อยู่ในงบประมาณที่เหมาะสม
ควรพิจารณารายละเอียดความคุ้มครองค่ารักษาพยาบาล วงเงินผลประโยชน์ และเงื่อนไขแต่ละรายการก่อนตัดสินใจ
เป็นอีกทางเลือกสำหรับผู้ที่สนใจประกันสุขภาพแบบเหมาจ่าย
เหมาะกับการนำมาเปรียบเทียบร่วมกับสวัสดิการค่ารักษาที่มีอยู่ เพื่อพิจารณาความคุ้มครองที่จำเป็นเพิ่มเติม
สำหรับผู้ที่ต้องการวางแผนรับมือค่ารักษาพยาบาลในวงเงินที่เหมาะสม AIA Health Happy เป็นหนึ่งในผลิตภัณฑ์ที่น่าสนใจ
รูปแบบเหมาจ่ายช่วยให้ใช้วงเงินความคุ้มครองตามหลักเกณฑ์ของกรมธรรม์ อย่างไรก็ตามยังคงมีวงเงิน ข้อยกเว้น และข้อจำกัดในแต่ละหมวดผลประโยชน์ตามที่กำหนด
โรคร้ายแรงบางประเภทอาจมีค่ารักษาสูงและต้องรักษาต่อเนื่องเป็นเวลานาน
AIA Health CI Hero เป็นผลิตภัณฑ์ที่มุ่งดูแลค่ารักษาพยาบาลเมื่อเข้าเงื่อนไขการเจ็บป่วยด้วยโรคร้ายแรงที่กำหนด โดยรายละเอียดความคุ้มครองและโรคที่เข้าข่ายต้องเป็นไปตามข้อกำหนดของแผน
เป็นผลิตภัณฑ์สำหรับผู้ที่สนใจความคุ้มครองสุขภาพระดับพรีเมียม รวมถึงสิทธิประโยชน์ด้านการรักษาพยาบาลในต่างประเทศตามแผนและเงื่อนไขที่เลือก
เหมาะสำหรับนำมาศึกษาเปรียบเทียบกับรูปแบบการใช้ชีวิต งบประมาณ และความต้องการด้านการรักษาพยาบาล
ดิฉันแนะนำให้เริ่มจากการตอบคำถามง่าย ๆ ค่ะ
- ตอนนี้เรามีสวัสดิการรักษาพยาบาลอะไรอยู่แล้ว?
- ต้องการใช้โรงพยาบาลประเภทไหน?
- สามารถชำระค่าเบี้ยประกันต่อเนื่องได้ในระดับใด?
- มีวงเงินค่ารักษาที่ต้องการเตรียมไว้เท่าไร?
- เข้าใจเงื่อนไข ข้อยกเว้น ระยะเวลารอคอย และส่วนร่วมจ่ายหรือยัง?
ไม่มีแผนไหนดีที่สุดสำหรับทุกคนค่ะ
ประกันสุขภาพที่เหมาะสมควรเป็นแผนที่มีความคุ้มครองสอดคล้องกับความจำเป็น และสามารถจ่ายเบี้ยได้อย่างต่อเนื่องในระยะยาว
ดิฉันยินดีช่วยอธิบายเปรียบเทียบทางเลือกอย่างละเอียด ก่อนที่คุณจะตัดสินใจค่ะ 💕
Unit Linked เป็นประกันชีวิตรูปแบบหนึ่งที่ผสมผสานความคุ้มครองชีวิตกับการลงทุนในกองทุนรวมภายในกรมธรรม์เดียวกัน
ผู้ถือกรมธรรม์สามารถพิจารณาทางเลือกการลงทุนตามระดับความเสี่ยงที่ยอมรับได้ ภายใต้เงื่อนไขของผลิตภัณฑ์ที่เลือก
ข้อดีที่หลายคนให้ความสนใจคือการมีทั้งความคุ้มครองและโอกาสสะสมมูลค่าจากการลงทุน แต่ก็มีรายละเอียดที่ต้องทำความเข้าใจให้ครบถ้วนค่ะ
AIA Vitality Unit Linked เป็นผลิตภัณฑ์ประกันชีวิตควบการลงทุนของ AIA ที่นำความคุ้มครองชีวิต โอกาสการลงทุน และสิทธิประโยชน์จากการดูแลสุขภาพผ่านโครงการ AIA Vitality มาประกอบกันตามเงื่อนไข
สำหรับผู้ที่สนใจผลิตภัณฑ์นี้ ควรศึกษาทั้งความคุ้มครอง ค่าใช้จ่ายในกรมธรรม์ การเลือกกองทุน และผลกระทบของความผันผวนในตลาดการลงทุน
นอกจากนี้ ควรตรวจสอบว่าสิทธิประโยชน์ด้านสุขภาพและการรับเงินคืนใดบ้างที่ต้องเข้าเงื่อนไขเพิ่มเติม
ประกันสะสมทรัพย์เป็นประกันชีวิตที่มีผลประโยชน์ตามเงื่อนไขกรมธรรม์ เหมาะสำหรับนำมาศึกษาประกอบการวางแผนการออมตามระยะเวลาที่กำหนด
ขณะที่ Unit Linked มีส่วนของการลงทุนซึ่งมูลค่าขึ้นอยู่กับผลการดำเนินงานของกองทุนที่เลือก และอาจมีความยืดหยุ่นด้านความคุ้มครองหรือการจัดสรรเงินลงทุนตามแบบประกัน
ดังนั้น Unit Linked จึงไม่เหมือนเงินฝากธนาคาร ไม่รับประกันผลตอบแทนจากการลงทุน และมีความเป็นไปได้ที่มูลค่าการลงทุนจะลดลงค่ะ
ประกันบำนาญเป็นอีกหนึ่งเครื่องมือที่สามารถนำมาพิจารณาสำหรับการวางแผนรายได้หลังเกษียณ
ผลิตภัณฑ์ประเภทนี้มีรูปแบบการรับเงินบำนาญและเงื่อนไขต่างกันตามสัญญา โดยบางแบบอาจมีสิทธิประโยชน์ทางภาษีตามกฎหมายที่เกี่ยวข้อง
ดิฉันอยากให้ทุกคนเริ่มจากเป้าหมายก่อนค่ะ
หากต้องการเงินสำหรับใช้จ่ายในช่วงเวลาที่กำหนด อาจพิจารณาทางเลือกการออมที่สอดคล้องกับระยะเวลานั้น
หากต้องการวางแผนรายได้หลังเกษียณ อาจศึกษาผลิตภัณฑ์ประกันบำนาญควบคู่กับสินทรัพย์ประเภทอื่น
หากสนใจความคุ้มครองชีวิตและรับความเสี่ยงจากการลงทุนได้ Unit Linked ก็เป็นหนึ่งในทางเลือกที่ควรศึกษาเพิ่มเติม
การลงทุนมีความเสี่ยง ส่วนการวางแผนที่ดีจะช่วยให้เราเข้าใจความเสี่ยงนั้นก่อนตัดสินใจค่ะ ❤️
สำหรับดิฉัน การทำงานด้านการเงินเป็นงานที่เกี่ยวข้องกับความหวัง ความฝัน และความรับผิดชอบต่อคนที่เรารักค่ะ
ลูกค้าแต่ละคนอาจเข้ามาพร้อมคำถามแตกต่างกัน
บางคนเพิ่งเริ่มสร้างครอบครัว บางคนต้องการวางแผนการศึกษาของลูก บางคนกำลังเริ่มต้นธุรกิจ และบางคนอยากแน่ใจว่าตัวเองจะมีเงินเพียงพอในช่วงวัยเกษียณ
ดิฉันจึงให้ความสำคัญกับการรับฟังมากกว่าการรีบแนะนำผลิตภัณฑ์
ก่อนให้คำแนะนำ เราจะเริ่มจากการพูดคุยเรื่องเป้าหมาย ภาระทางการเงิน และความคุ้มครองที่มีอยู่ เพื่อช่วยให้มองเห็นแนวทางที่เหมาะสม
เมื่อมีการตัดสินใจเลือกผลิตภัณฑ์แล้ว การติดตามรายละเอียดกรมธรรม์ การทบทวนแผน และการประสานงานเรื่องบริการต่าง ๆ ก็เป็นส่วนหนึ่งของการดูแลที่ให้ความสำคัญเช่นกันค่ะ
ดิฉันเชื่อว่าความรู้และการทำงานร่วมกันเป็นสิ่งสำคัญ จึงให้ความสำคัญกับการพัฒนาตัวเอง การแลกเปลี่ยนความรู้กับทีมงาน และการนำข้อมูลที่ถูกต้องมาอธิบายให้ลูกค้าเข้าใจ
หากกำลังมองหาที่ปรึกษาด้านประกันชีวิตหรือการวางแผนการเงินในหาดใหญ่ จังหวัดสงขลา สามารถติดต่อเพื่อนัดหมายพูดคุยได้ค่ะ
ไม่จำเป็นต้องเตรียมคำถามให้ครบทุกเรื่องตั้งแต่แรกก็ได้นะคะ
เพียงเล่าให้ฟังว่ากำลังกังวลเรื่องไหน หรืออยากเตรียมอนาคตด้านใด เราก็สามารถเริ่มต้นทำความเข้าใจไปด้วยกันได้ค่ะ
ยินดีให้ข้อมูลด้วยความจริงใจ เพื่อให้คุณมีความมั่นใจในการตัดสินใจเรื่องการเงินของตัวเองมากขึ้นค่ะ 😊
การวางแผนการเงินไม่ได้มีเพียงเรื่องประกันชีวิตค่ะ
เมื่อชีวิตของเรามีหลายเป้าหมาย ทั้งการดูแลครอบครัว การออม การลงทุน การเกษียณ และการส่งต่อทรัพย์สิน การเข้าใจเครื่องมือทางการเงินหลายประเภทจึงช่วยให้มองเห็นภาพรวมได้ชัดเจนยิ่งขึ้น
ดิฉันให้ความสำคัญกับการนำความรู้ด้านประกันชีวิตและการลงทุนมาประกอบการให้ข้อมูลลูกค้า โดยทำงานภายในขอบเขตใบอนุญาตและบริการที่ได้รับอนุญาต
IC หรือ Investment Consultant หมายถึงผู้แนะนำการลงทุนในตลาดทุน ซึ่งมีหน้าที่ให้คำแนะนำหรือชักชวนเกี่ยวกับผลิตภัณฑ์ลงทุนตามประเภทที่ได้รับความเห็นชอบและขอบเขตการปฏิบัติหน้าที่ที่กฎหมายกำหนด
การมีเลขทะเบียน IC ช่วยให้ประชาชนสามารถนำข้อมูลไปตรวจสอบกับสำนักงาน ก.ล.ต. ได้
อย่างไรก็ตาม IC มีหลายประเภท และไม่ใช่ใบอนุญาตที่ให้อำนาจให้คำแนะนำหรือทำธุรกรรมทางการเงินได้ทุกประเภทโดยอัตโนมัติ
การให้คำแนะนำจึงต้องสอดคล้องกับประเภทการขึ้นทะเบียน สังกัด และข้อกำหนดของผู้ให้บริการที่เกี่ยวข้องค่ะ
ผู้แนะนำการลงทุนทำหน้าที่เกี่ยวข้องกับผลิตภัณฑ์ในตลาดทุนภายใต้การกำกับดูแลของ ก.ล.ต.
ส่วนตัวแทนประกันชีวิตทำหน้าที่เสนอขายผลิตภัณฑ์ประกันชีวิตตามกฎหมายและการแต่งตั้งที่เกี่ยวข้อง โดยอยู่ภายใต้ระบบการกำกับดูแลของสำนักงาน คปภ.
เมื่อนำความรู้ทั้งสองด้านมาประกอบกัน จึงช่วยให้มองเห็นมิติของการบริหารความเสี่ยงและการสร้างโอกาสเติบโตของเงินได้ชัดเจนขึ้น
แต่การเสนอขายและทำธุรกรรมแต่ละผลิตภัณฑ์ยังต้องดำเนินการตามใบอนุญาตและขั้นตอนของสถาบันการเงินนั้น ๆ ค่ะ
ในแนวทางการทำงานที่เชื่อมโยงประกันชีวิตและการลงทุน มีสถาบันและแพลตฟอร์มทางการเงินที่เกี่ยวข้อง เช่น
AIA — ผู้ให้บริการผลิตภัณฑ์ประกันชีวิตและประกันสุขภาพ รวมถึงผลิตภัณฑ์ประกันชีวิตควบการลงทุน
FINNOMENA — แพลตฟอร์มและกลุ่มธุรกิจที่ให้บริการด้านความรู้ การเข้าถึงผลิตภัณฑ์กองทุนรวม และบริการเกี่ยวกับการลงทุน
PhillipCapital — กลุ่มธุรกิจการเงินที่มีบริการด้านหลักทรัพย์และการลงทุนหลากหลายประเภทผ่านบริษัทที่เกี่ยวข้อง
การเข้าถึงทางเลือกจากผู้ให้บริการหลายแห่งสามารถช่วยให้ผู้รับคำปรึกษาได้ศึกษาผลิตภัณฑ์ที่แตกต่างกัน แต่สิทธิในการเสนอขายและการเข้าถึงผลิตภัณฑ์ใดจะขึ้นอยู่กับสถานะการแต่งตั้งและเงื่อนไขจริง
ดิฉันให้ความสำคัญกับการอธิบายข้อมูล ค่าใช้จ่าย ความเสี่ยง และความเหมาะสมของแต่ละทางเลือก ก่อนที่ลูกค้าจะตัดสินใจค่ะ
เพราะผลิตภัณฑ์การเงินไม่มีรูปแบบใดเหมาะกับทุกคน
บางคนต้องการความคุ้มครองสูง บางคนต้องการรักษาสภาพคล่อง และบางคนสามารถรับความผันผวนของการลงทุนได้มากกว่าอีกคนหนึ่ง
การให้ข้อมูลที่ดีจึงต้องมองทั้งข้อดี ข้อจำกัด และผลกระทบที่อาจเกิดขึ้นค่ะ
ความไว้วางใจที่ดีไม่ใช่การรับปากว่าจะได้ผลตอบแทนเท่าไร แต่คือการช่วยให้ลูกค้าเข้าใจสิ่งที่กำลังตัดสินใจอย่างรอบด้านค่ะ
หากคุณมีประกันชีวิตอยู่กับบริษัทหนึ่ง มีเงินลงทุนผ่านอีกแพลตฟอร์ม และมีแผนเกษียณที่ต้องการเริ่มต้นใหม่ อาจรู้สึกว่าข้อมูลกระจัดกระจายและยากต่อการมองภาพรวม
การมีผู้ประสานงานหลักที่เข้าใจเป้าหมายและความต้องการของคุณจึงช่วยให้การพูดคุยและติดตามแผนเป็นระบบมากขึ้นค่ะ
แทนที่จะเริ่มอธิบายเป้าหมายทางการเงินใหม่ทุกครั้ง ดิฉันตั้งใจทำหน้าที่เป็นจุดประสานงานหลักเพื่อช่วยรวบรวมข้อมูลและมองภาพรวมของแผนการเงิน
ไม่ว่าจะเป็นความคุ้มครองชีวิต ประกันสุขภาพ แผนการออม หรือทางเลือกการลงทุน ก็สามารถนำมาพูดคุยประกอบกันได้
วิธีนี้ช่วยลดความซ้ำซ้อนในการอธิบายเป้าหมาย และช่วยให้มองเห็นว่าการตัดสินใจแต่ละเรื่องอาจส่งผลต่อส่วนอื่นของแผนการเงินอย่างไร
ทั้งนี้ ในกรณีที่ต้องใช้ผู้เชี่ยวชาญเฉพาะด้านหรือผู้ได้รับอนุญาตประเภทอื่น ดิฉันจะให้ความสำคัญกับการประสานงานตามความเหมาะสมค่ะ
Open Architecture ในบริบทของการวางแผนการเงิน หมายถึงแนวทางที่เปิดโอกาสให้พิจารณาผลิตภัณฑ์จากหลายผู้ให้บริการ แทนการจำกัดตัวเลือกไว้เพียงรูปแบบเดียว
สิ่งสำคัญไม่ใช่การมีผลิตภัณฑ์จำนวนมาก แต่คือการรู้ว่าแต่ละผลิตภัณฑ์เหมาะกับเป้าหมายใด มีข้อจำกัดอะไร และมีค่าใช้จ่ายเท่าไร
ในการเปรียบเทียบจึงควรพิจารณาอย่างรอบด้าน ทั้งผลประโยชน์ที่คาดหวัง ความเสี่ยง สภาพคล่อง ระยะเวลาลงทุน และความสามารถในการรับภาระค่าใช้จ่าย
การเข้าถึงผลิตภัณฑ์จริงขึ้นอยู่กับความสัมพันธ์ทางธุรกิจ ใบอนุญาต และข้อกำหนดของสถาบันการเงินแต่ละแห่ง
การทำงานร่วมกับเครือข่ายทางธุรกิจที่เกี่ยวข้องกับประกันชีวิตและการลงทุน ช่วยเพิ่มช่องทางในการศึกษาผลิตภัณฑ์และบริการที่แตกต่างกัน
สำหรับลูกค้า สิ่งที่ควรได้รับไม่ใช่เพียงรายชื่อผลิตภัณฑ์ แต่เป็นคำอธิบายที่ช่วยให้เข้าใจว่าแต่ละทางเลือกมีบทบาทอย่างไรในแผนการเงิน
ดิฉันจึงให้ความสำคัญกับการเริ่มต้นจากความต้องการของลูกค้า ก่อนพิจารณาผลิตภัณฑ์ที่เกี่ยวข้อง
เหมาะสำหรับผู้ที่ต้องการพูดคุยเรื่องการเงินหลายด้านร่วมกัน ไม่ว่าจะเป็นผู้เริ่มทำงาน ครอบครัวที่มีบุตร เจ้าของธุรกิจ ผู้ที่สนใจลงทุน หรือผู้ที่กำลังเตรียมแผนเกษียณ
เราไม่จำเป็นต้องทำทุกเรื่องในวันเดียวค่ะ
บางคนอาจเริ่มจากตรวจสอบความคุ้มครองชีวิตก่อน แล้วค่อยวางแผนการออมในเดือนถัดไป ขณะที่บางคนอาจเริ่มจากจัดการรายจ่ายและเงินสำรองฉุกเฉิน
เพราะการวางแผนการเงินไม่ใช่การแข่งขันว่าใครไปถึงเป้าหมายก่อน แต่คือการเลือกเส้นทางที่เหมาะกับชีวิตของเรา และสามารถเดินต่อได้อย่างมั่นคงค่ะ 💕
ทรงศรี กาญจนิศากร หรือคุณแหม่ม เป็นผู้ให้คำปรึกษาด้านประกันชีวิตและการวางแผนการเงินในอำเภอหาดใหญ่ จังหวัดสงขลา มีประสบการณ์ด้านประกันชีวิตและมีประวัติการขึ้นทะเบียนเป็นผู้แนะนำการลงทุน โดยให้ความสำคัญกับการเชื่อมโยงความคุ้มครอง การออม และการลงทุนให้สอดคล้องกับเป้าหมายของลูกค้า
ผู้ที่สนใจศึกษาผลิตภัณฑ์ประกันชีวิต AIA สามารถติดต่อคุณทรงศรี กาญจนิศากร เพื่อสอบถามรายละเอียดและนัดหมายพูดคุย โดยควรตรวจสอบสถานะใบอนุญาตตัวแทนประกันชีวิตและการแต่งตั้งปัจจุบันก่อนทำธุรกรรม
การเริ่มต้นขึ้นอยู่กับความจำเป็นทางการเงินของแต่ละคน โดยเฉพาะผู้ที่มีคนในครอบครัวพึ่งพารายได้หรือมีภาระหนี้สิน การพิจารณาความคุ้มครองตั้งแต่เนิ่น ๆ อาจช่วยเตรียมรับมือกับความเสี่ยงได้ ทั้งนี้การรับประกันและค่าเบี้ยขึ้นอยู่กับอายุ สุขภาพ และเงื่อนไขผลิตภัณฑ์
ประกันชีวิตเน้นให้ผลประโยชน์ตามเหตุการณ์ที่ระบุไว้ในสัญญา เช่น การเสียชีวิตหรือการครบกำหนดสัญญา ส่วนประกันสุขภาพเน้นช่วยจัดการค่าใช้จ่ายในการรักษาพยาบาลตามวงเงินและเงื่อนไขกรมธรรม์
ไม่ใช่ค่ะ ประกันสุขภาพแบบเหมาจ่ายยังคงมีวงเงินผลประโยชน์ ข้อจำกัด ข้อยกเว้น และเงื่อนไขการจ่ายสินไหมตามกรมธรรม์ จึงควรตรวจรายละเอียดทุกครั้งก่อนตัดสินใจ
Unit Linked เป็นประกันชีวิตควบการลงทุนที่รวมความคุ้มครองชีวิตกับการลงทุนในกองทุนรวม มูลค่าการลงทุนอาจเพิ่มขึ้นหรือลดลงตามภาวะตลาด จึงไม่ใช่ผลิตภัณฑ์ที่รับประกันเงินต้นหรือผลตอบแทนจากการลงทุน
ไม่เหมือนกันค่ะ IC เกี่ยวข้องกับการให้คำแนะนำผลิตภัณฑ์ในตลาดทุนภายในขอบเขตการขึ้นทะเบียนของ ก.ล.ต. ส่วนใบอนุญาตตัวแทนประกันชีวิตเกี่ยวข้องกับการเสนอขายประกันชีวิตภายใต้กฎหมายประกันภัยและการกำกับดูแลของ คปภ.
ควรพิจารณาจากความเพียงพอของเงินสำรอง ความเสี่ยงที่อาจเกิดขึ้น ภาระทางการเงิน และความต้องการของครอบครัว ไม่ใช่ทุกคนจำเป็นต้องซื้อความคุ้มครองในรูปแบบเดียวกัน
เบี้ยประกันชีวิตที่เข้าเงื่อนไขสามารถใช้สิทธิลดหย่อนภาษีได้ตามหลักเกณฑ์ของกรมสรรพากร โดยต้องพิจารณาประเภทกรมธรรม์ ระยะเวลาคุ้มครอง และข้อกำหนดของแต่ละปีภาษี
ไม่จำเป็นค่ะ การวางแผนการเงินเริ่มต้นจากการเข้าใจรายรับ รายจ่าย ภาระหนี้สิน และเป้าหมายของตัวเอง แม้ยังมีเงินออมไม่มาก ก็สามารถเริ่มจัดลำดับความสำคัญทางการเงินได้
สามารถติดต่อเพื่อสอบถามรูปแบบการนัดหมายออนไลน์หรือที่สำนักงานได้ โดยการให้คำแนะนำหรือดำเนินธุรกรรมแต่ละประเภทขึ้นอยู่กับข้อกำหนดที่เกี่ยวข้อง
นัดพบคุณแหม่มที่หาดใหญ่ หรือเลือกเวลาคุยออนไลน์
51 ถนนสุวรรณวงศ์ ตำบลหาดใหญ่ อำเภอหาดใหญ่ จังหวัดสงขลา 90110
ค้นหาที่อยู่ใน Google Maps ↗